

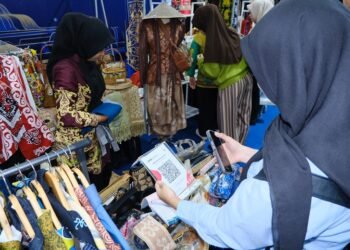
TARAKAN, Fokusborneo.com – Lompatan digitalisasi ekonomi Indonesia sering kali diukur dari megahnya gedung-gedung finansial atau transaksi lintas negara bernilai miliaran dolar. Padahal, wujud paling nyata dari revolusi keuangan justru kerap berakar secara bersahaja dari lapak-lapak usaha mikro di garis terdepan Nusantara.
Ketika Bank Indonesia (BI) dan Asosiasi Sistem Pembayaran Indonesia (ASPI) pertama kali meluncurkan QR Code Indonesian Standard (QRIS) pada tahun 2019, publik melihatnya sebatas alat pembayaran praktis untuk menghindari kerumitan uang kembalian pecahan kecil.
Namun, transformasi pesat selama beberapa tahun terakhir membuktikan bahwa selembar stiker QR di etalase pedagang bukan sekadar pengganti dompet fisik, melainkan tulang punggung (backbone) bagi inklusi keuangan, efisiensi ekosistem transportasi, hingga alat diplomasi kedaulatan Rupiah yang siap menembus arsitektur keuangan global.
Ketika Bank Indonesia (BI) dan Asosiasi Sistem Pembayaran Indonesia (ASPI) pertama kali meluncurkan QR Code Indonesian Standard (QRIS) pada tahun 2019, banyak pihak melihatnya sebatas alat pembayaran praktis untuk menghindari kerumitan uang kembalian pecahan kecil di lapak pedagang kaki lima.
Namun, lima tahun bertransformasi, QRIS telah membuktikan bahwa dirinya bukan sekadar pengganti dompet fisik, melainkan tulang punggung (backbone) bagi inklusi keuangan, efisiensi ekosistem transportasi, hingga diplomasi kedaulatan mata uang di tingkat regional.
Evolusi Fitur: Dari Kode Statis ke Era Low-Latency & Biometrik
Peta jalan (roadmap) sistem pembayaran nasional menunjukkan percepatan inovasi teknologi QRIS yang sangat agresif. Dimulai dari skema Merchant Presented Mode (MPM) berbasis stiker QR, QRIS berkembang pesat meluncurkan skema Customer Presented Mode (CPM), inovasi QRIS TUNTAS (Transfer, Tarik Tunai, Setor Tunai), hingga adopsi berbasis Near Field Communication (NFC) melalui QRIS TAP.
Implementasi QRIS TAP pada moda transportasi massal seperti KRL Commuterline, LRT Jabodebek, LRT Jakarta, Transjakarta, hingga MRT Jakarta (serta perluasan ke wilayah Bali, Semarang, Tangerang, hingga Donggala) menjadi bukti krusial. Sektor transportasi membutuhkan pemrosesan transaksi berkecepatan tinggi (low-latency).
Suksesnya integrasi ini mematahkan anggapan bahwa transaksi QR terhambat oleh delay aplikasi. Kedepan, pengembangan menuju QRIS Tap Tuntas, QRIS Tag, hingga Biometric Payment akan menghapus batas fisik transaksi, menciptakan pengalaman pembayaran yang serba efisien dan tanpa hambatan (seamless).
Diplomasi Rupiah: QRIS Cross-Border Mengguncang Pasar Kawasan
Salah satu terobosan strategis paling berani adalah ekspansi QRIS Cross-Border (QRCB). QRIS telah melintasi batas teritorial Indonesia dan beroperasi secara penuh di Thailand, Malaysia, dan Singapura. Warga Indonesia yang bepergian kini tidak lagi bergantung penuh pada penukaran valuta asing atau kartu kredit berbiaya konversi tinggi.
Sebaliknya, adopsi oleh wisatawan mancanegara yang berkunjung ke Indonesia mencatatkan volume yang luar biasa. Transaksi wisatawan asing yang menggunakan QRIS di dalam negeri telah mencapai Rp4,3 triliun, dengan kontribusi terbesar berasal dari turis asal Malaysia dan Singapura.
Dengan target perluasan ke Tiongkok, Korea Selatan, Jepang pada 2025–2026, serta menyasar India, Arab Saudi, Australia, hingga Timor Leste, QRIS tidak lagi sekadar inovasi domestik, melainkan alat diplomasi ekonomi yang memperkuat posisi Rupiah di kancah perdagangan internasional.
Mengubah UMKM: Dari Unbankable Menjadi Bankable
Di tingkat daerah, Penyedia Jasa Pembayaran (PJP) dan Lembaga Penyedia Infrastruktur menjadi pilar utama pencatat transaksi keuangan. Melalui pendaftaran QRIS, transaksi tunai warung dan UMKM terkonversi menjadi catatan digital (digital footprint) yang transparan.
Efek dominonya sangat signifikan:
Digital Credit Scoring: Histori transaksi QRIS mempermudah lembaga keuangan menilai kelayakan kredit UMKM tanpa perlu agunan fisik yang rumit.
Elektronifikasi Transaksi Pemerintah Daerah (ETPD): Melalui kolaborasi Tim Percepatan dan Perluasan Digitalisasi Daerah (TP2DD), retribusi pasar, pajak daerah, hingga tiket objek wisata terkoneksi langsung ke kas daerah. Hal ini menutup celah kebocoran anggaran dan meningkatkan Pendapatan Asli Daerah (PAD) secara terukur.
Realitas Tantangan: Margin, Latensi, dan Keamanan Siber
Meski pencapaian ekonomi digital Indonesia diproyeksikan mendekati $100 Miliar pada 2025 dan menembus $180–$340 Miliar pada 2030, jalan yang ditempuh bukan tanpa kendala. Pelaku industri sistem pembayaran menghadapi sejumlah tantangan nyata:
Keekonomian Industri: Batasan tarif Merchant Discount Rate (MDR) dan CapEx teknologi yang tinggi menuntut fleksibilitas industri dalam memonetisasi Value-Added Services (VAS).
Kesenjangan Infrastruktur 3T: Di daerah pariwisata terpencil, jaringan internet yang tidak stabil (blank-spot) masih menjadi penghambat utama. Ini memerlukan arsitektur offline-first transaction yang aman.
Risiko Kejahatan Siber: Maraknya rekening penampung (mule accounts) dan transaksi gantung menuntut hadirnya Fraud Detection System (FDS) terintegrasi secara nasional serta kepatuhan ketat terhadap standar APU/PPT.
Membangun Kedaulatan Digital Indonesia
QRIS telah membuktikan bahwa kebijakan terarah dari regulasi Bank Indonesia yang dipadukan dengan standar teknis ASPI dan inovasi industri dapat mengubah cara hidup masyarakat. QRIS bukan sekadar stiker persegi atau fitur di ponsel pintar. Ia adalah fondasi inklusi keuangan nasional, jembatan menuju integrasi Open Banking (SNAP), dan pijakan strategis menjelang kehadiran Rupiah Digital (Central Bank Digital Currency) di masa depan.
Pada akhirnya, keberadaan QRIS dari lapak UMKM di daerah hingga pasar internasional memberikan pesan kuat bahwa revolusi digital bukan milik segelintir pelaku ekonomi kelas atas. Ketika transaksi rakyat kecil terkoneksi secara terintegrasi menjadi digital footprint yang bankable, Indonesia sedang membangun fondasi ekonomi nasional yang jauh lebih inklusif dan tangguh.
Meski tantangan seperti keekonomian industri, kesenjangan jaringan di daerah terpencil, hingga risiko kejahatan siber masih harus terus dikawal, QRIS telah membuktikan peran strategisnya.
Lebih dari sekadar stiker persegi atau fitur di ponsel pintar, QRIS adalah jembatan menuju integrasi Open Banking hingga kehadiran Rupiah Digital sebuah bukti nyata bahwa kekuatan diplomasi finansial Indonesia di kancah global justru menyala dari denyut nadi usaha kecil di akar rumput.
Oleh:
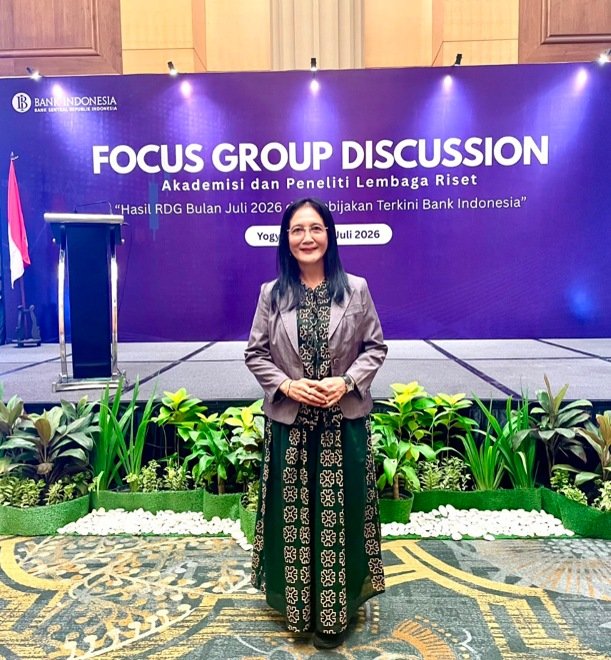
Dr. Ana Sriekaningsih.,S.E.,S.Th.,M.M
Direktur Politeknik Bisnis Kaltara
Anggota Forum Komunikasi Akademisi Penulis Populer Kebijakan BI




Discussion about this post